RD-L Modificación Estatuto de los Trabajadores: derechos laborales y transparencia retributiva y RD-L tributación SMI y financiación territorial
- Normativa
- Leyes y Decretos Ley
18 de noviembre de 2026
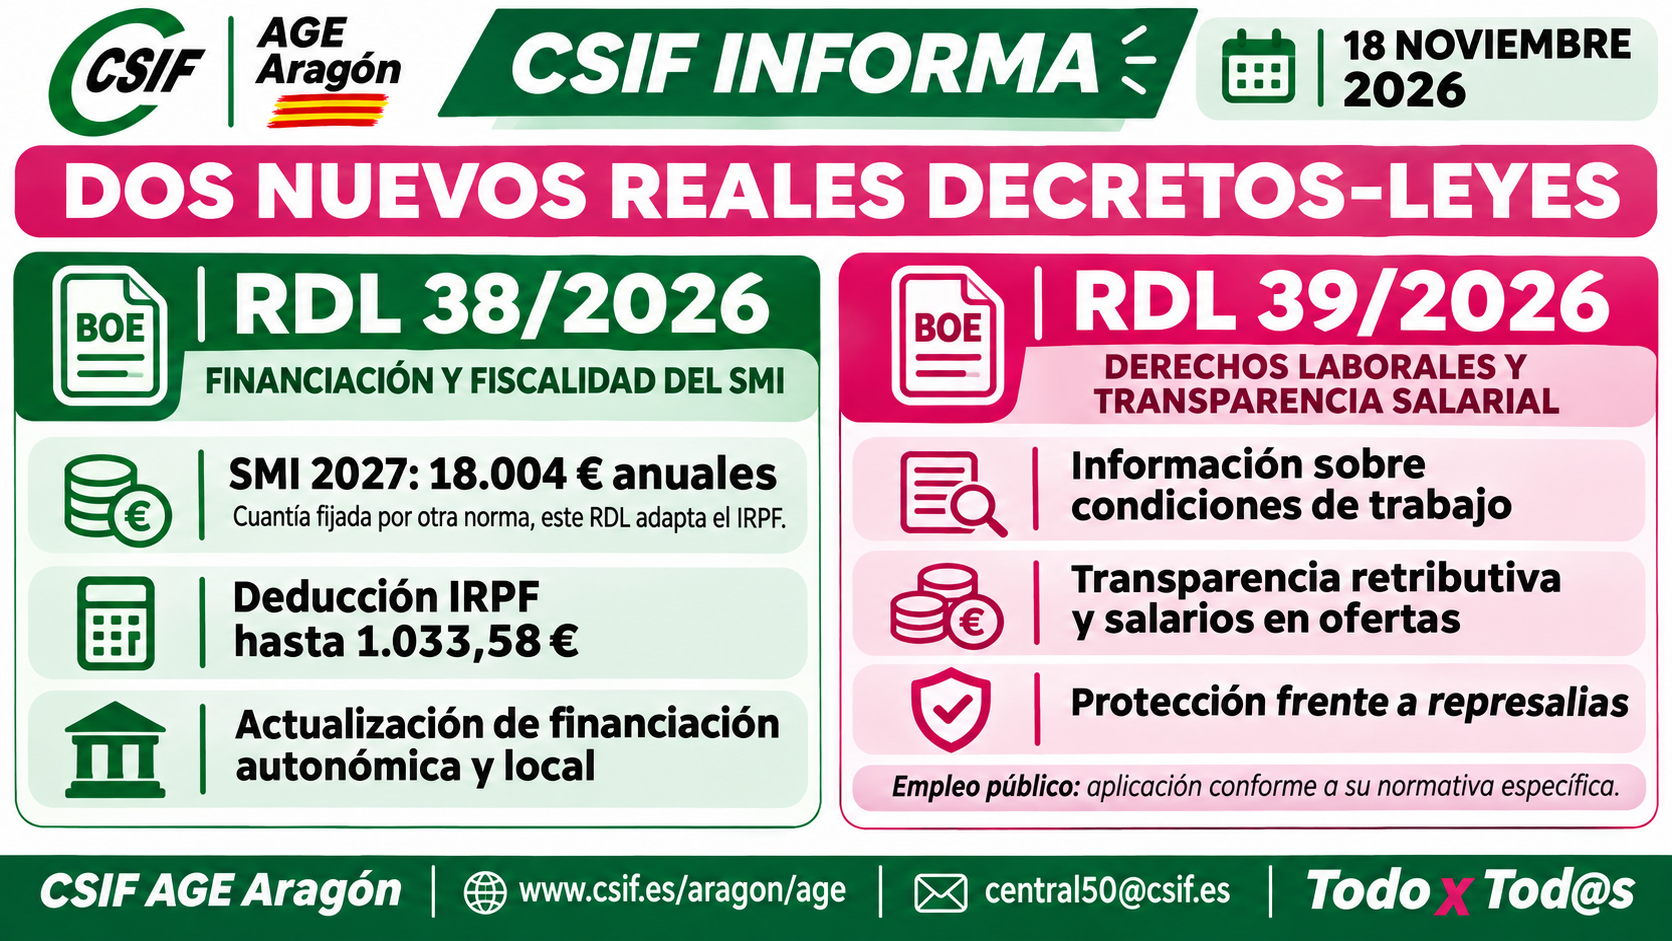
Ambos RD-L publicados en BOE de hoy:
-
RD-L 39/2026. Derechos laborales y transparencia retributiva
-
Introduce una reforma significativa del Estatuto de los Trabajadores y de la normativa de igualdad salarial:
-
Más información contractual. Derecho a recibir por escrito las condiciones esenciales de la relación laboral, incluso en contratos inferiores a cuatro semanas.
-
Empleo más estable. Derecho a solicitar la transición a puestos vacantes con condiciones más estables o previsibles, con obligación empresarial de responder motivadamente. No supone una conversión automática.
-
Transparencia salarial. Derecho a conocer la retribución individual y las medias salariales desglosadas por sexo para trabajos iguales o de igual valor. La información solicitada debe facilitarse, como máximo, en dos meses.
-
Ofertas de empleo. Deben informar de la retribución inicial y del convenio aplicable. Se prohíbe preguntar por el historial salarial de las personas candidatas.
-
Igualdad retributiva. Se refuerzan los registros, auditorías e informes sobre brecha salarial, con obligaciones específicas para empresas de 50 o más trabajadores y un calendario escalonado.
-
Protección frente a represalias. Se refuerzan las garantías frente a consecuencias desfavorables por reclamar derechos laborales, así como el régimen de infracciones y sanciones.
-
-
RD-L 38/2026 Financiación territorial y fiscalidad del SMI
-
SMI de 2027: 18.004 € anuales. La cuantía ha sido establecida por el RD 1013/2026. Este real decreto-ley modifica el IRPF para evitar que quienes perciban ese importe tengan que tributar por él.
-
Nueva deducción de hasta 1.033,58 € anuales, que disminuye progresivamente hasta unos rendimientos del trabajo de 23.171,89 €. Su aplicación está sujeta a los requisitos de renta establecidos.
-
Retenciones del IRPF: se adapta su cálculo para evitar retenciones a quienes perciban el SMI.
-
Comunidades autónomas y entidades locales: se actualizan las entregas a cuenta de 2027 pese a la prórroga presupuestaria. Incluye un suplemento de crédito de 132,07 millones de euros para el Fondo de Suficiencia Global de Aragón.
-
Superávit de 2026: se habilita su utilización para inversiones financieramente sostenibles, conforme a los requisitos legales.
-
Otras medidas: ayudas para la internacionalización de empresas de Ceuta y financiación extraordinaria para Canarias y El Hierro.
-